

Multirriscos Habitação
Lista de Seguros Obrigatórios em Portugal
Nem todos os seguros obrigatórios em Portugal são óbvios. O seguro automóvel é provavelmente o mais conhecido de todos, mas se calhar é menos conhecido que os trabalhadores independentes também são obrigados por lei a ter um seguro de acidentes de trabalho, ou que os condóminos de um prédio têm de segurar as suas frações contra incêndio.
Este guia reúne os principais seguros obrigatórios em Portugal, quem exatamente é obrigado a tê-los, e o que arrisca quem não cumpre.
A destacar:
- Conheça os principais seguros obrigatórios em Portugal.
- Saiba quem deve contratar cada tipo de seguro.
- Descubra as consequências de não cumprir a lei.
- Perceba a diferença entre seguros obrigatórios e seguros exigidos pelos bancos.
O que significa um seguro ser obrigatório em Portugal
Obrigatório por lei vs. exigido por contrato — a distinção essencial
Um seguro é legalmente obrigatório quando uma lei ou diploma específico impõe a sua contratação, com consequências legais definidas para o incumprimento: coimas, apreensões ou responsabilidade direta.
É diferente de um seguro exigido por contrato, como o multirriscos ou o seguro de vida pedido pelo banco para efeitos do crédito à habitação: aqui a obrigação nasce de uma cláusula contratual entre privados, não da lei, e o incumprimento tem consequências contratuais (por exemplo, o banco pode considerar o crédito em incumprimento), não uma coima do Estado.
Quem fiscaliza: ASF e autoridades setoriais
A ASF mantém uma página oficial de referência sobre seguros obrigatórios, o regulador do setor segurador em Portugal, mas a fiscalização do cumprimento de cada obrigação está distribuída por diferentes autoridades: a ANSR e as forças de segurança no caso do seguro automóvel, a Autoridade para as Condições do Trabalho nos acidentes de trabalho, e as câmaras municipais ou autoridades veterinárias no caso de animais perigosos.
Seguro automóvel de responsabilidade civil
Capitais mínimos em vigor
O seguro automóvel de responsabilidade civil é obrigatório para todos os veículos a motor que circulem em Portugal, mesmo que estacionados em garagem, nos termos do Decreto-Lei n.º 291/2007. Este diploma define os capitais mínimos obrigatórios de cobertura para danos corporais e materiais causados a terceiros — valores que atualizados periodicamente e que qualquer apólice comercializada em Portugal tem de respeitar como mínimo.
O que acontece se circular sem seguro (coimas, apreensão, Fundo de Garantia Automóvel)
Circular sem seguro automóvel válido é contraordenação, com coima entre 500€ e 2.500€ para automóveis e motociclos, além de apreensão do veículo.
Nestas circunstâncias, e em caso de acidente, o Fundo de Garantia Automóvel indemniza os lesados, mas depois exige o reembolso integral ao condutor sem seguro, que pode ficar a dever dezenas de milhares de euros num acidente com danos corporais graves.
Seguro de incêndio em prédios em propriedade horizontal
Quem é obrigado: condóminos e a alternativa do seguro do condomínio
O artigo 1429.º do Código Civil obriga cada condómino, em prédios constituídos em propriedade horizontal, a segurar a sua fração contra o risco de incêndio. Esta obrigação cumpre-se através de uma apólice coletiva contratada pelo condomínio para todo o edifício, que cobre a estrutura e as frações, mas nada impede que cada condómino contrate individualmente, desde que a cobertura de incêndio esteja assegurada.
Incêndio simples vs. multirriscos: o que a lei exige de facto e o que é comercializado
A lei exige apenas a cobertura de incêndio, não um seguro multirriscos completo. Na prática, o mercado segurador em Portugal já quase não comercializa apólices de incêndio isoladas — o que se vende hoje são, sobretudo, seguros multirriscos, que incluem a cobertura de incêndio obrigatória juntamente com outras coberturas facultativas (fenómenos sísmiscos, fenómenos da natureza, roubo, responsabilidade civil, entre outras). Na prática, quem cumpre a obrigação legal de incêndio acaba quase sempre por contratar, de facto, um multirriscos.
Seguro de acidentes de trabalho
Trabalhadores por conta de outrem: obrigação do empregador
A Lei n.º 98/2009 obriga todos os empregadores a transferir a responsabilidade pela reparação de acidentes de trabalho dos seus colaboradores para uma seguradora, através de um seguro de acidentes de trabalho. Esta obrigação abrange todos os trabalhadores por conta de outrem, independentemente do tipo de contrato ou do número de horas trabalhadas.
Trabalhadores independentes: a obrigação que muitos desconhecem
Menos conhecida é a obrigação, prevista na mesma lei, de os trabalhadores independentes contratarem um seguro de acidentes de trabalho por conta própria. Muitos recibos verdes desconhecem esta exigência ou assumem, erradamente, que só se aplica a quem tem empregados — mas a obrigação recai sobre o próprio trabalhador independente, para a sua própria proteção em caso de acidente relacionado com a atividade profissional.
Outros seguros obrigatórios
Animais perigosos e potencialmente perigosos
O Decreto-Lei n.º 315/2009 obriga os detentores de cães e outros animais classificados como perigosos ou potencialmente perigosos a contratar um seguro de responsabilidade civil que cubra danos a terceiros causados pelo animal. O incumprimento pode resultar em coima e, em casos graves, na apreensão do animal.
Caça, embarcações de recreio e atividades específicas
Quem pratica caça é obrigado a ter um seguro de responsabilidade civil específico para essa atividade, tal como os proprietários de embarcações de recreio motorizadas, cuja obrigação de seguro está prevista na legislação própria do setor marítimo. Outras atividades de risco, como certos desportos organizados ou o uso de determinado equipamento, podem ter exigências semelhantes consoante a regulamentação setorial aplicável.
Profissões com RC obrigatória (mediadores, advogados, etc.) — referência breve
Várias profissões reguladas em Portugal são obrigadas, pelos respetivos estatutos e ordens profissionais, a contratar um seguro de responsabilidade civil profissional. É o caso dos mediadores de seguros, dos advogados, dos solicitadores e de outras profissões sujeitas a supervisão. O incumprimento desta obrigação pode impedir o exercício da atividade ou levar à suspensão da inscrição na respetiva ordem ou associação profissional.
E o seguro de vida do crédito habitação? Obrigatório ou exigido?
O seguro de vida associado ao crédito habitação não é uma obrigação legal — é uma exigência contratual do banco, imposta como condição para conceder o financiamento. Por não ser uma obrigação legal, o cliente pode contratar o seguro de vida fora do banco, em qualquer seguradora do mercado, desde que a apólice tenha coberturas equivalentes às exigidas. É uma das confusões mais comuns entre obrigação legal e exigência contratual, e vale a pena não misturar as duas ao decidir onde contratar.
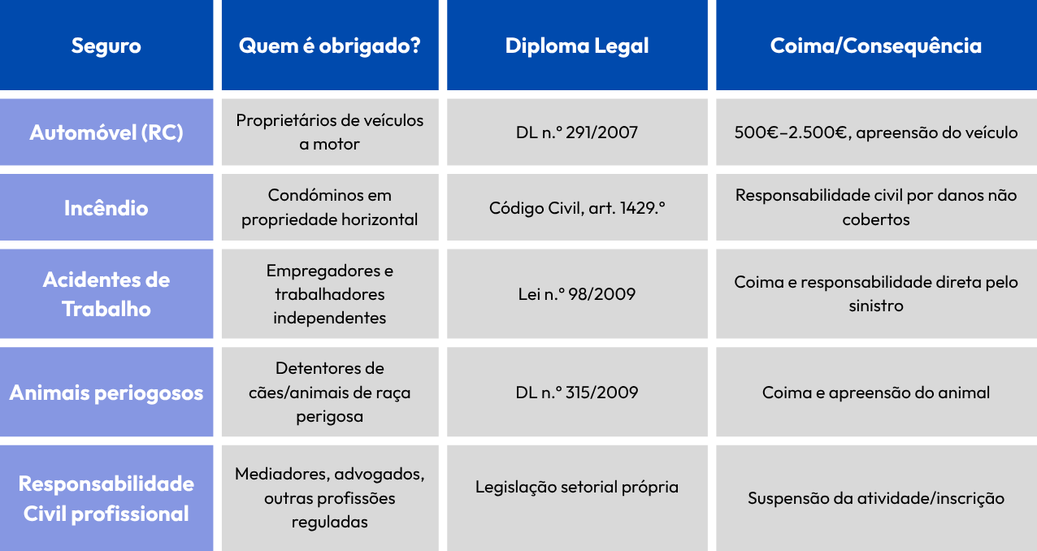
Tabela-resumo: seguro, quem é obrigado, diploma legal e coima
Além dos seguros obrigatórios para particulares, também as empresas têm um conjunto próprio de obrigações, desde a responsabilidade civil de exploração até seguros setoriais específicos. Veja o artigo sobre seguros obrigatórios para empresas para conhecer essa vertente. E se é arrendatário ou senhorio, consulte também o artigo sobre Seguros Obrigatórios para Arrendatários e Arrendadores em Portugal, com as obrigações específicas de cada parte no arrendamento. Para quem tem casa própria, o guia completo do seguro multirriscos explica a diferença entre a cobertura de incêndio obrigatória e as restantes coberturas facultativas do multirriscos.
Perguntas Frequentes
1. Quais são os seguros obrigatórios em Portugal?
Os principais são o seguro automóvel de responsabilidade civil, o seguro de incêndio em prédios em propriedade horizontal e o seguro de acidentes de trabalho (incluindo para independentes). Existem ainda obrigações específicas para animais perigosos, caça e certas atividades profissionais.
2. O seguro multirriscos habitação é obrigatório?
Não. A lei apenas obriga ao seguro de incêndio nas frações em propriedade horizontal. O multirriscos é facultativo, mas exigido frequentemente exigido pelos bancos no crédito habitação.
3. Trabalho por conta própria: preciso de um seguro de acidentes de trabalho?
Sim. A Lei n.º 98/2009 obriga os trabalhadores independentes a contratar um seguro de acidentes de trabalho por conta própria.
4. O que acontece se conduzir sem seguro?
Coima que pode ir de 500€ a 2.500€, apreensão do veículo e responsabilidade pessoal por danos causados. O Fundo de Garantia Automóvel indemniza os lesados mas depois exige o reembolso ao condutor sem seguro.
4. O seguro de vida do crédito habitação é obrigatório por lei?
Não é uma obrigação legal, é uma exigência contratual do banco. Por isso pode contratá-lo em qualquer seguradora, não apenas no banco que concede o crédito.